Das Angebot wächst wieder spürbar: Nach Jahren rückläufiger Zahlen ist die Zahl der Zwangsversteigerungen in Deutschland seit 2024 zurück im Aufwärtstrend. Im Jahr 2025 kamen bundesweit 14.082 Immobilien unter den Hammer – 4,7 Prozent mehr als im Vorjahr, wie der Fachverlag Argetra berichtet. Im ersten Halbjahr 2026 setzte sich diese Entwicklung mit einem Plus von 8,4 Prozent noch beschleunigt fort. Setzt sich der Trend fort, werden 2026 rund 15.000 Immobilien versteigert. Der Grund liegt in der Kombination aus auslaufenden Zinsbindungen aus der Niedrigzinsphase, gestiegenen Anschlussfinanzierungen und einer wirtschaftlich angespannten Lage. Für vorbereitete Käufer ist das eine Chance – aber eben auch ein Terrain, auf dem man ohne solide Vorbereitung schnell auf die Nase fallen kann.
Was ist eine Zwangsversteigerung überhaupt?
Die Zwangsversteigerung ist ein staatlich geregeltes Verfahren zur Verwertung einer Immobilie im Rahmen der Zwangsvollstreckung. Sie wird durch das Zwangsversteigerungsgesetz (ZVG) geregelt, das seit 1899 existiert. Auslöser ist meist ein Gläubiger – häufig eine finanzierende Bank – der eine offene Forderung gegen den Eigentümer hat und diese über den Wert der Immobilie realisieren möchte. Auch bei Erbengemeinschaften, in denen sich die Miterben nicht einigen können, kommt es zu Zwangsversteigerungen – hier als sogenannte Teilungsversteigerung.
Der Ablauf ist formal streng geregelt. Das zuständige Amtsgericht ordnet die Zwangsversteigerung an, bestellt einen Sachverständigen, der ein Verkehrswertgutachten erstellt, und setzt einen Versteigerungstermin an. Alle wesentlichen Informationen – Verkehrswert, Objektdetails, eingetragene Belastungen – werden im ZVG-Portal der Länder veröffentlicht.
Warum die Preise oft niedriger sind
Der wirtschaftliche Anreiz für Käufer liegt auf der Hand: In der Zwangsversteigerung kann eine Immobilie deutlich günstiger den Besitzer wechseln als am freien Markt. Zwei Mechanismen spielen zusammen. Erstens ist der Verkehrswert, der vom gerichtlich bestellten Sachverständigen festgesetzt wird, oft eher konservativ und liegt unter den Angebotspreisen auf Immobilienportalen. Zweitens wird tatsächlich häufig unterhalb dieses Verkehrswerts zugeschlagen – laut einer Studie der Universität Weimar liegt der bundesweite Durchschnitt bei rund 59 Prozent des Verkehrswerts (mit erheblicher regionaler Streuung).
Hinzu kommen Einsparungen bei den Erwerbsnebenkosten. Maklergebühren entfallen komplett. Auch die klassischen Notarkosten für einen Kaufvertrag entstehen nicht, weil der Zuschlagsbeschluss die notarielle Beurkundung ersetzt. Nur die Grunderwerbsteuer und die Kosten für die Grundbucheintragung bleiben in vollem Umfang bestehen.
Die Sicherungen des ZVG: 7/10 und 5/10
Damit die Immobilie nicht zu einem völlig unangemessenen Preis wechselt, hat der Gesetzgeber zwei Schutzmechanismen eingebaut, die in der Praxis regelmäßig eine Rolle spielen.
Die 7/10-Grenze (§ 74a ZVG). Wird im ersten Versteigerungstermin ein Gebot abgegeben, das weniger als 70 Prozent des Verkehrswerts erreicht, kann ein sogenannter „bestrangig“ gesicherter Gläubiger die Versagung des Zuschlags beantragen. Das bedeutet: Der Zuschlag wird nicht erteilt, ein neuer Termin muss angesetzt werden.
Die 5/10-Grenze (§ 85a ZVG). Erreicht ein Gebot nicht einmal 50 Prozent des Verkehrswerts, ist der Zuschlag im ersten Termin automatisch zu versagen – von Amts wegen, ohne Antrag. Auch hier folgt ein Wiederholungstermin.
Wichtig: Diese Schutzgrenzen gelten nur im ersten Versteigerungstermin. Im zweiten Termin fallen sie weg. Wer strategisch vorgeht, hat also im zweiten Termin die besseren Karten – muss aber damit rechnen, dass sich die Konkurrenz durch andere Bieter erhöht, wenn das Objekt attraktiv ist.
Die großen Risiken: Was Käufer wissen müssen
Hier beginnt das Terrain, auf dem sich Chancen und Fallstricke treffen. Wer aus der Zwangsversteigerung erwerben will, muss mehrere Risiken kennen, die beim normalen Kauf schlicht nicht existieren.
Kein Gewährleistungsanspruch. § 56 Satz 3 ZVG stellt klar: Die Sachmängelhaftung ist ausgeschlossen. Der Ersteher erwirbt das Objekt „wie es steht und liegt“. Egal ob feuchte Wände, ein defektes Dach, verrostete Rohre oder ein Schwarzbau – der Käufer trägt jedes Risiko allein. Auch wenn im Gutachten Mängel benannt sind, gibt es keine Möglichkeit, den Kauf rückgängig zu machen. Wer die Immobilie also nicht vorab gründlich prüft, kauft im wahrsten Sinne die Katze im Sack.
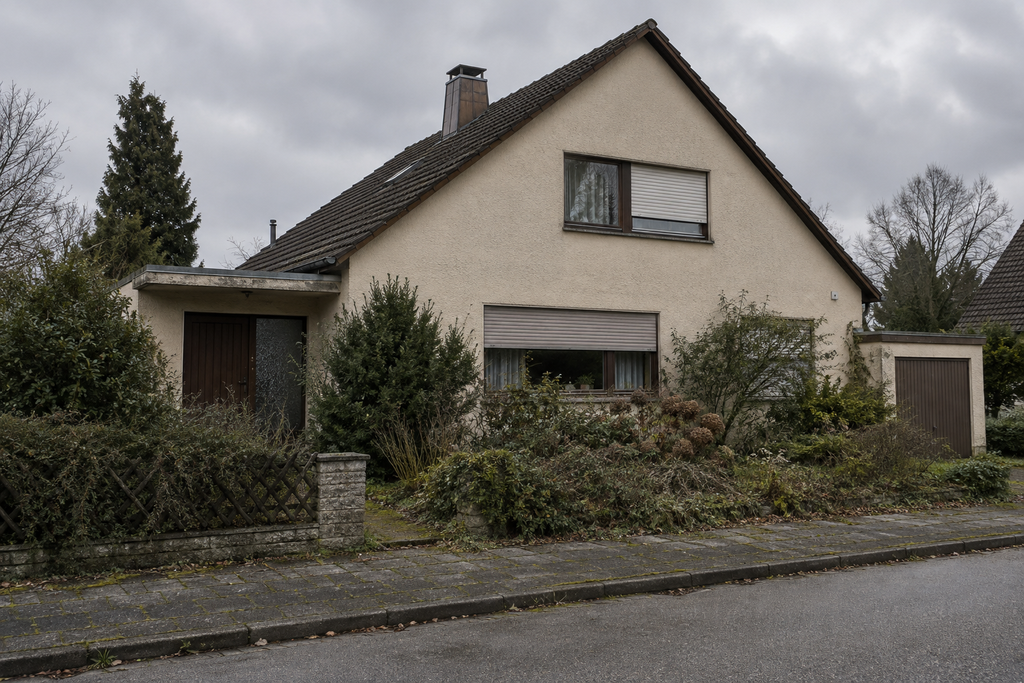
Keine oder eingeschränkte Besichtigung. Der Sachverständige darf zwar in die Immobilie – der Bieter grundsätzlich nicht. Der Eigentümer muss keine Besichtigungen dulden. In der Praxis gelingt sie manchmal, oft aber nicht. Das Verkehrswertgutachten ist deshalb die zentrale Informationsquelle, und Bieter, die nicht selbst hineinkommen, sollten das Gutachten von einem eigenen Fachmann prüfen lassen.
Bestehende Mietverhältnisse. Wer eine vermietete Immobilie ersteigert, tritt kraft Gesetzes in den Mietvertrag ein. Bei Wohnraum kann er den Vertrag zwar nach § 57a ZVG auch außerordentlich mit gesetzlicher Frist kündigen – aber nur, wenn ein Kündigungsgrund vorliegt, insbesondere Eigenbedarf. Der reine Ersteigerungserfolg allein reicht nicht. Bei Gewerberaum ist die Rechtslage etwas anders, doch auch hier ist eine sofortige Räumung meist nicht möglich.
Rückstände bei Wohngeld, Grundsteuer und Nebenkosten. Für rückständige Wohngelder einer Wohnungseigentümergemeinschaft haftet der neue Eigentümer im Rahmen des sogenannten „Wohngeldvorrechts“ nach § 10 Abs. 1 Nr. 2 ZVG. Auch Grundsteuer der letzten zwei Jahre kann noch nachgefordert werden. Wer eine Eigentumswohnung ersteigert, sollte deshalb vorab beim Verwalter nachfragen, wie hoch die offenen Beträge sind.
Weiterlaufende dingliche Belastungen. Nicht alle im Grundbuch eingetragenen Rechte erlöschen mit dem Zuschlag. Wohnrechte, Nießbrauchsrechte oder Reallasten, die im Rang vor dem betreibenden Gläubiger stehen, bleiben bestehen. Auch bestimmte Dienstbarkeiten können erhalten bleiben. Diese Bestehenbleibensregelung des § 52 ZVG ist eine der wichtigsten – und für Laien am schwersten zu durchschauenden – Fallen der Zwangsversteigerung.
Räumungsrisiko. Wenn der bisherige Eigentümer noch im Objekt lebt und sich weigert auszuziehen, muss der Ersteher eine Räumungsklage anstrengen oder direkt aus dem Zuschlagsbeschluss vollstrecken. Bis der Gerichtsvollzieher eintrifft, können Wochen oder Monate vergehen. Die Kosten dieser Räumung trägt zunächst der Ersteher.
Vandalismusrisiko. Nicht selten kommt es vor, dass frustrierte Voreigentümer die Immobilie zwischen Zuschlag und Übergabe erheblich beschädigen. Der Ersteher hat theoretisch Schadensersatzansprüche – praktisch sind diese gegen zahlungsunfähige Schuldner meist wertlos.
Der Ablauf im Detail
Wer ein Objekt ins Auge gefasst hat, sollte den formellen Ablauf kennen. Der Versteigerungstermin findet in einem Sitzungssaal des Amtsgerichts statt. Zunächst werden die Bekanntmachungen verlesen, das Gutachten und der Grundbuchstand vorgestellt, dann folgt die Bietstunde – mindestens 30 Minuten, in denen Gebote abgegeben werden können. Wer bieten möchte, muss sich mit einem gültigen Personalausweis oder Reisepass ausweisen. Der Rechtspfleger notiert jedes Gebot.
Vor Abgabe des ersten Gebots muss der Bieter in aller Regel eine Sicherheitsleistung in Höhe von 10 Prozent des Verkehrswerts erbringen. Diese wird meist per Bundesbankscheck, per Überweisung an die Gerichtskasse oder per Bankbürgschaft geleistet. Wichtig: Barzahlung ist nicht möglich, und die Sicherheit muss vor dem Termin eingegangen sein.
Nach dem Ende der Bietstunde erfolgt entweder der Zuschlag (bei akzeptablem Höchstgebot) oder eine Vertagung. Mit dem Zuschlag geht das Eigentum sofort auf den Ersteher über – ohne Grundbucheintrag. Die Eintragung dient nur der Berichtigung des Grundbuchs. Auch Gefahr, Nutzungen und Lasten gehen ab diesem Moment über.
Der Kaufpreis – im ZVG „Bargebot“ genannt – wird nicht sofort fällig, sondern erst zum Verteilungstermin, der einige Wochen später stattfindet. In der Zwischenzeit muss der Käufer die Finanzierung organisieren. Wer ohne gesicherte Finanzierung bietet, riskiert erhebliche Konsequenzen bis hin zur Wiederversteigerung auf eigene Kosten.
Wo der Notar ins Spiel kommt
Bei der Zwangsversteigerung ist – anders als beim gewöhnlichen Immobilienkauf – kein Notar für den eigentlichen Erwerbsvorgang erforderlich. Der Zuschlagsbeschluss ersetzt den notariellen Kaufvertrag. Trotzdem gibt es mehrere Bereiche, in denen die notarielle Beratung sinnvoll oder sogar zwingend erforderlich ist:
Beratung im Vorfeld. Bevor sich jemand in die Bietstunde begibt, ist eine Prüfung des Grundbuchs und des Gutachtens sehr sinnvoll. Ein Notar (oder ein Rechtsanwalt) kann beurteilen, welche Rechte bestehen bleiben, welche Belastungen erlöschen und wo die Fallen liegen. Diese Vorprüfung kostet einen Bruchteil dessen, was ein Fehler in der Versteigerung später verursachen kann.
Bietvollmacht. Wer nicht persönlich zum Termin erscheinen kann oder will, muss durch einen Bevollmächtigten bieten. Diese Vollmacht muss nach § 71 Abs. 2 ZVG öffentlich beglaubigt sein – eine Aufgabe, die dem Notar zufällt. Eine einfache schriftliche Vollmacht reicht nicht aus. Auch wer für eine Gesellschaft (GmbH, GbR) bietet, benötigt entsprechende Nachweise und meist eine notarielle Beglaubigung.
Anschließende Finanzierung. Für die Finanzierung des Ersteigerten ist meist eine Grundschuld zugunsten der Bank einzutragen – und Grundschulden müssen notariell beurkundet werden. Wer sofort nach dem Zuschlag handeln möchte, sollte den Termin beim Notar bereits vorher vereinbaren.
Rangkorrekturen und Löschungen. Nach dem Zuschlag sind meist Bereinigungen im Grundbuch nötig – nicht mehr valutierte Grundschulden müssen gelöscht, das Grundbuch muss korrigiert werden. Der Notar begleitet diesen Prozess und stellt sicher, dass am Ende ein sauberes Grundbuch dem neuen Eigentümer zur Verfügung steht.
Anschließender Weiterverkauf oder Schenkung. Wer die Immobilie in einer Familienstruktur ersteigert – etwa über eine GbR, um sie später weiterzugeben – braucht dafür in aller Regel notarielle Verträge.
Praktische Empfehlungen
Aus der Beratungspraxis lassen sich mehrere Kernempfehlungen ableiten:
- Frühzeitig informieren. Termine werden im ZVG-Portal (www.zvg-portal.de) und beim jeweiligen Amtsgericht angekündigt. Wer regelmäßig hineinschaut, hat einen Marktüberblick.
- Gutachten kritisch lesen. Das Verkehrswertgutachten ist die wichtigste Informationsquelle – oft aber schon einige Zeit alt. Aktuelle Marktentwicklungen können den tatsächlichen Wert verschieben.
- Besichtigung anstreben. Auch wenn kein Rechtsanspruch besteht, lohnt sich der Versuch. Nachbarn befragen, das Objekt umrunden, Zustand von außen begutachten – all das ist zumindest indikativ.
- Grundbuch prüfen. Am besten mit fachlicher Unterstützung. Insbesondere die Frage, welche Rechte bestehen bleiben, sollte vor jedem Bietvorhaben geklärt sein.
- Finanzierung absichern. Vor dem Termin sollte eine Finanzierungszusage der Bank vorliegen. Sonst kann aus dem Zuschlag schnell ein Alptraum werden.
- Realistische Grenze setzen. Wer im Bieteifer Vernunft verliert, zahlt am Ende oft mehr als beim normalen Kauf. Ein festes Höchstgebot vor dem Termin ist unerlässlich.
- Für Räumung und Renovierung Puffer einplanen. Bewohnte Objekte brauchen Zeit, bis der neue Eigentümer sie tatsächlich nutzen kann.
Fazit
Der Immobilienkauf aus der Zwangsversteigerung ist kein Selbstbedienungsladen und kein Geheimtipp für Schnäppchenjäger. Er ist ein anspruchsvoller Erwerbsvorgang, der Vorbereitung, Marktkenntnis und rechtliches Verständnis verlangt. Wer diese Voraussetzungen mitbringt, kann tatsächlich unter dem Marktpreis erwerben und dabei Nebenkosten sparen. Wer dagegen unvorbereitet zur Versteigerung erscheint, kann eine Immobilie erwerben, deren wahre Risiken sich erst nach dem Zuschlag zeigen – wenn eine Rückgabe nicht mehr möglich ist. Die aktuelle Marktentwicklung mit steigenden Zwangsversteigerungszahlen bietet gute Gelegenheiten. Die notarielle Beratung ist hier kein Formalismus, sondern die entscheidende Voraussetzung dafür, dass aus einem theoretischen Vorteil auch praktisch ein guter Kauf wird. Wer sich vor dem Termin eine Stunde beim Notar Zeit nimmt, ist am Ende des Verfahrens meist um vieles klüger – und um manche Fehler ärmer.